Anda baru saja pulang mengisi daya di SPKLU umum. Mobil listrik Anda, katakanlah sebuah BYD Seal dengan kisaran harga OTR Rp 639-750 juta, terisi penuh dan siap untuk jarak klaim 650 km. Rasa tenang itu tiba-tiba terganggu oleh pertanyaan: bagaimana jika terjadi sesuatu? Tabrakan, banjir, atau gangguan listrik saat mengisi daya? Di situlah asuransi berperan, tetapi polis untuk mobil listrik bukan sekadar adaptasi dari mobil konvensional. Investasi terbesar Anda—paket baterai 82.5 kWh itu—memerlukan perlindungan khusus.
Intinya ada pada baterai. Pada mobil listrik, baterai bukan sekadar komponen; ia adalah fondasi nilai kendaraan, seringkali mencapai 30-40% dari total harga. Bayangkan Hyundai Ioniq 5 dengan baterai 72.6 kWh atau Lexus RZ 450e dengan baterai 71.4 kWh. Kerusakan pada modul atau sistem pendingin baterai bisa berarti biaya puluhan bahkan ratusan juta rupiah. Polis asuransi konvensional mungkin menganggap kerusakan baterai sebagai bagian dari kerusakan mesin, dengan limit yang tidak memadai. Polis yang baik untuk mobil listrik harus secara eksplisit menyebutkan cakupan untuk paket baterai, termasuk sel, modul, sistem manajemen baterai (BMS), dan sistem thermal management.
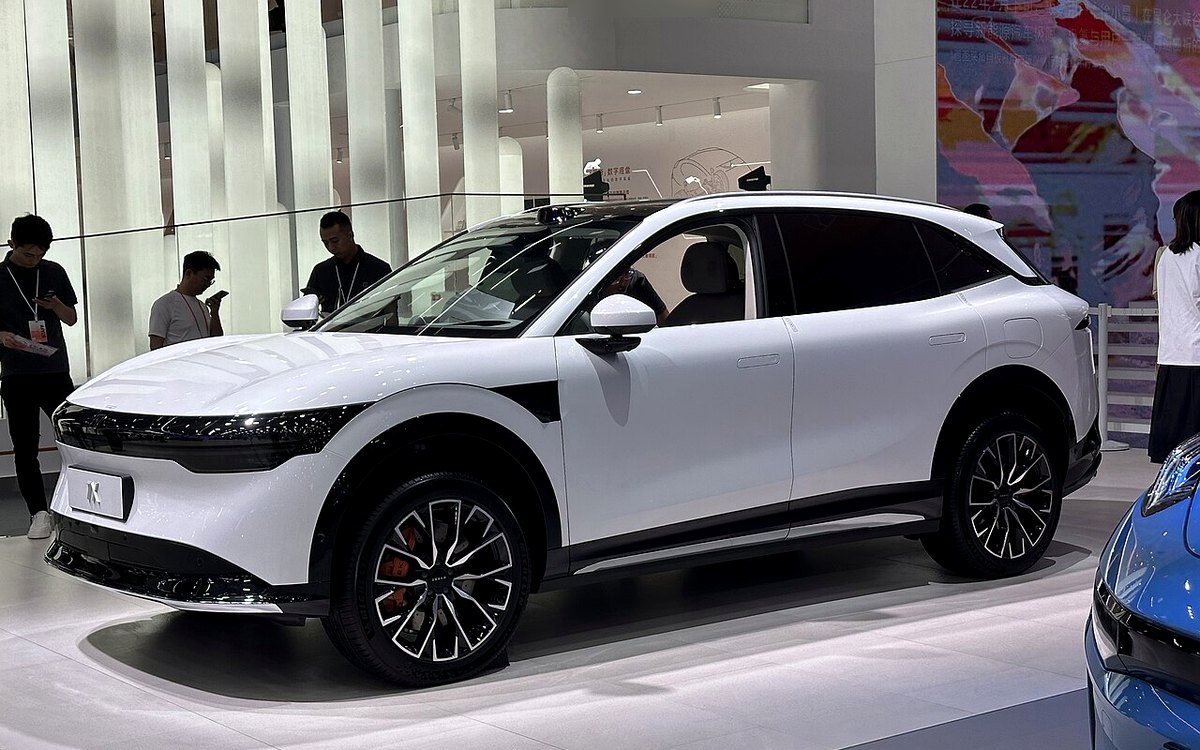
Perbedaan kedua terletak pada risiko yang unik. Proses pengisian daya, baik di rumah maupun di SPKLU publik, membawa risiko tersendiri. Misalnya, lonjakan arus listrik dari sumber yang tidak stabil bisa merusak onboard charger. Beberapa penyedia asuransi mulai menawarkan perlindungan terhadap kerusakan yang terjadi selama pengisi daya. Selain itu, teknologi regeneratif braking dan jumlah torsi instan yang besar pada mobil seperti BYD Seal (0-100 km/j dalam 3.8 detik) atau Zeekr X (3.8 detik) bisa mempengaruhi pola wear and tear pada ban dan sistem pengereman, yang perlu dipahami oleh underwriter asuransi.
Saat mengevaluasi polis, jangan hanya lihat premi. Selami dokumennya dan cari klausul-klausul kunci ini. Pertama, perlindungan baterai sebagai komponen terpisah. Pastikan nilai pertanggungan untuk paket baterai jelas dan memadai. Jika polis menggunakan sistem First Loss atau Total Loss, pastikan perhitungan nilai mobil memperhitungkan harga baterai. Kedua, perluasan cakupan untuk kerusakan akibat pengisian daya. Ini mencakup kerusakan pada port charging, onboard charger, atau komponen listrik lainnya karena masalah dari sumber listrik eksternal.
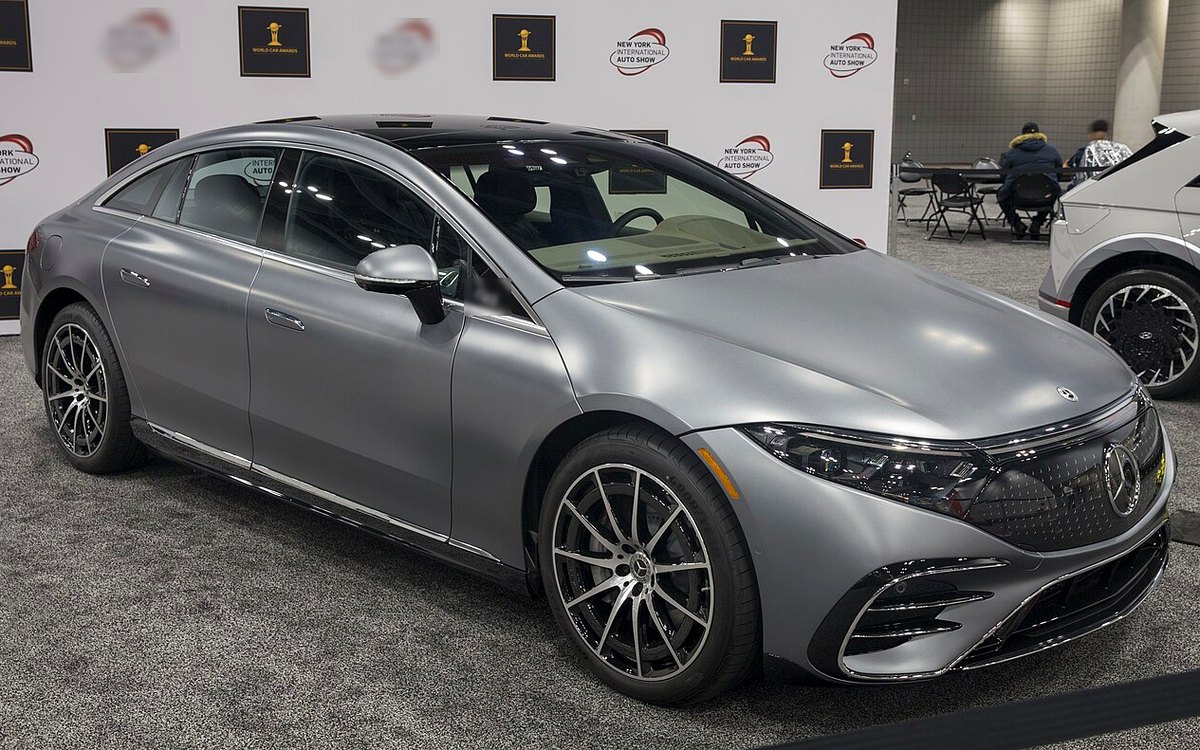
Ketiga, perhatikan klausul asistensi darurat khusus EV. Layanan derek standar tidak cukup. Mobil listrik yang kehabisan daya (kosong) membutuhkan derek flatbed atau wheel lift untuk menghindari kerusakan akibat diseret, karena motor listrik bisa rusak. Beberapa penyedia bahkan menawarkan layanan 'mobile charging' atau pengantaran daya darurat ke lokasi. Keempat, untuk mobil mewah listrik seperti BMW i7 (harga kisaran Rp 3,387-3,600 miliar) atau Mercedes-Benz EQS, pastikan ada akses ke bengkel resmi yang tersertifikasi dan memiliki teknisi khusus kelistrikan tinggi (high voltage). Perbaikan di bengkel biasa justru bisa membatalkan garansi pabrik.
Premi asuransi mobil listrik cenderung lebih tinggi. Alasannya objektif: biaya suku cadang, khususnya baterai, lebih mahal dan ketersediaannya terbatas. Kerusakan minor pada underbody yang mengenai baterai bisa berujung pada penggantian modul seluruhnya. Namun, premi bukanlah harga mati. Beberapa faktor bisa Anda gunakan untuk bernegosiasi.
Track record keselamatan mobil listrik. Banyak model memiliki rating keselamatan yang tinggi karena struktur bodi yang kaku untuk melindungi baterai. Fitur keselamatan canggih seperti Advanced Driver Assistance Systems (ADAS) yang standar pada banyak model, dari MG ZS EV hingga Volvo EX30, bisa mengurangi risiko kecelakaan. Sertakan hal ini dalam diskusi. Lalu, penggunaan pribadi dan jarak tempuh tahunan yang rendah. Jika Anda menggunakan mobil listrik seperti Wuling Air ev atau Neta V-II terutama untuk mobilitas dalam kota dengan jarak klaim yang cukup, risiko eksposur berkendara jarak jauh bisa lebih rendah.
Yang tak kalah penting: minta diskon untuk pemasangan charging station di rumah. Mengisi daya di rumah yang terkontrol dianggap lebih aman daripada di SPKLU umum, sehingga mengurangi risiko. Beberapa perusahaan asuransi mulai melihat hal ini sebagai faktor mitigasi risiko.
| Kategori/Kisaran Harga | Contoh Model (Data Terverifikasi) | Fokus Perlindungan Asuransi | Pertimbangan Biaya |
|---|---|---|---|
| City Car EV (Rp 150-350 Jt) | Wuling Air ev, VinFast VF 3 | Baterai kapasitas lebih kecil (e.g., 26.7 kWh), risiko kerusakan bodi di kota padat. Cakupan dasar + asistensi derek flatbed. | Premi relatif lebih terjangkau, tetapi pastikan nilai pertanggungan baterai sesuai. |
| SUV/Keluarga EV (Rp 400-800 Jt) | BYD Atto 3, Hyundai Kona Electric, Chery Omoda E5 | Baterai medium (60-65 kWh), nilai aset tinggi. Wajib klausul baterai spesifik, perlindungan charging, dan bengkel autorized. | Premi signifikan; manfaatkan rating keselamatan dan fitur ADAS untuk negosiasi. |
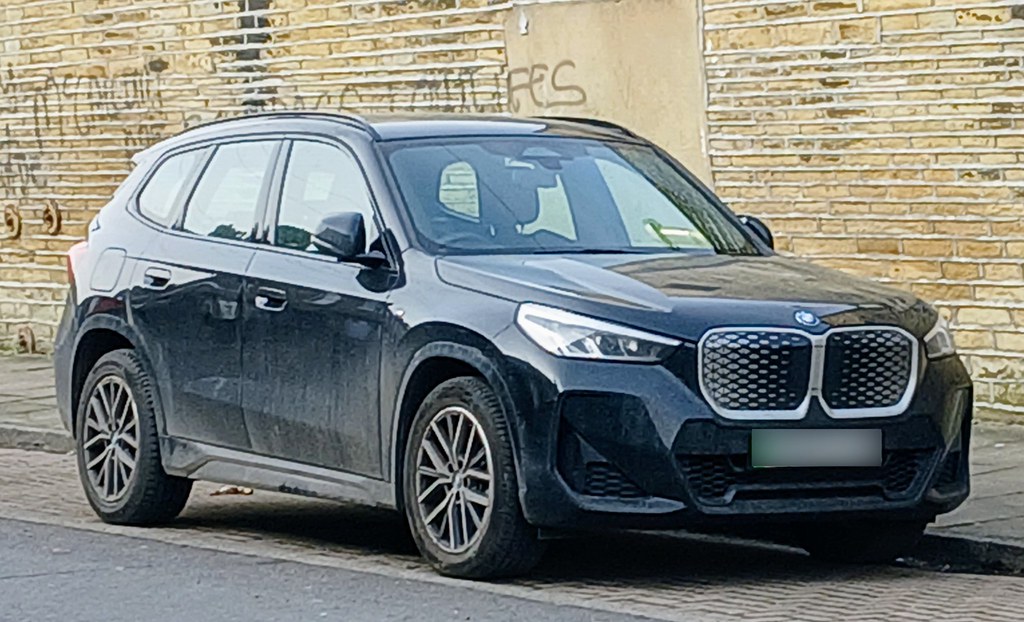
| Premium/Luxury EV (Rp 800 Jt ke atas) | Toyota bZ4X, BMW iX1, Hyundai Ioniq 5 | Teknologi tinggi (e.g., 800V pada Ioniq 5), baterai mahal. Klausul perbaikan eksklusif di bengkel resmi, asistensi premium. | Premi tinggi; bandingkan cakupan komprehensif antar penyedia. Pastikan limit cukup untuk komponen canggih. |
Gunakan daftar periksa ini sebagai panduan negosiasi final dengan agen atau perusahaan asuransi:
Memilih asuransi yang tepat hanyalah setengah pertempuran. Setelah polis aktif, lakukan dokumentasi yang baik. Simpan semua bukti kepemilikan, laporan pemeriksaan berkala (jika ada), dan foto kondisi mobil, terutama area baterai bawah. Jika Anda memasang charging station di rumah, simpan sertifikat instalasi dari teknisi bersertifikat. Dokumen ini vital saat mengajukan klaim.
Bangun komunikasi dengan perusahaan asuransi. Laporkan jika ada perubahan signifikan, seperti pemasangan aksesori yang memodifikasi sistem kelistrikan. Pahami prosedur klaim mereka khusus untuk kerusakan listrik. Bertindak proaktif seperti ini tidak hanya memastikan perlindungan optimal untuk investasi Anda—entah itu Kia EV5 seharga Rp 600-680 juta atau DFSK Seres E1 seharga Rp 189-219 juta—tetapi juga membangun pemahaman bersama bahwa mobil listrik adalah aset yang membutuhkan pendekatan baru dalam manajemen risiko. Mulailah dengan membandingkan penawaran dari 3-4 penyedia, gunakan checklist di atas, dan jangan ragu meminta penjelasan detail untuk setiap klausul. Perlindungan yang baik dimulai dari pemahaman yang utuh.
Secara umum, ya, karena biaya komponen listrik (terutama baterai) sangat tinggi. Namun, besarnya perbedaan tergantung model, harga mobil, dan penawaran asuransi. Mobil listrik dengan fitur keselamatan canggih (ADAS) dan track record bagus dapat membantu menekan premi.
Ini tergantung polis. Pastikan Anda memiliki cakupan 'Force Majeure' atau 'Act of God' yang biasanya mencakup banjir. Yang kritis, pastikan kerusakan pada paket baterai dan komponen high-voltage lainnya secara eksplisit termasuk dalam cakupan tersebut, bukan dikategorikan sebagai kerusakan mesin biasa.
Tidak secara langsung selama pengisian dilakukan sesuai prosedur. Namun, pastikan polis Anda memiliki perluasan cakupan untuk kerusakan yang timbul selama pengisian daya (charging damage cover). Jika terjadi kerusakan akibat lonjakan listrik dari SPKLU, klaim akan lebih mudah dengan klausul ini.
Bisa, tetapi akan lebih menantang. Perusahaan asuransi akan mempertimbangkan usia baterai, riwayat servis, dan kesehatan baterai (biasanya melalui diagnostik). Premi mungkin lebih tinggi atau ada ketentuan khusus. Disarankan untuk mendapatkan laporan kondisi baterai dari bengkel resmi sebelum mengajukan asuransi.
Disarankan. Charging station adalah aset terpisah. Beberapa polis properti rumah mungkin tidak mencakup kerusakannya akibat penggunaan atau surge listrik. Anda bisa menambahkannya dalam polis rumah atau mencari penawaran bundling dari penyedia asuransi mobil yang juga menawarkan perlindungan untuk charging equipment.