DP mobil listrik bisa sangat rendah, bahkan hanya Rp39 juta. Tapi, itu hanya pintu masuk. Angka yang sebenarnya perlu Anda perjuangkan setiap bulan adalah besaran cicilan, dan di sanalah strategi finansial yang cermat berperan. Nilai cicilan bukan hanya soal harga mobil, tapi kombinasi dari suku bunga, tenor kredit, dan model yang Anda pilih. Memahami mekanismenya bisa membuat pengeluaran bulanan Anda jauh lebih ringan.
Di pasar finansial Indonesia, DP atau uang muka minimal untuk pembelian mobil secara kredit umumnya berkisar antara 10% hingga partisipasi bank. Artinya, untuk mobil listrik dengan harga Rp214 juta seperti Wuling Air ev, DP 10% berarti Anda perlu menyiapkan sekitar Rp21,4 juta. Namun, angka 10% ini seringkali hanya batas minimal teoretis. Dalam praktiknya, dealer dan lembaga pembiayaan kerap menyarankan DP lebih tinggi, antara 20% hingga 30%, untuk memperbesar peluang persetujuan kredit dan mendapatkan suku bunga yang lebih baik.
Mengapa DP yang lebih tinggi menguntungkan? Pertama, itu mengurangi jumlah pokok pinjaman, yang langsung berpengaruh pada beban bunga. Kedua, dari sudut pandang pihak pembiayaan, DP besar menunjukkan komitmen dan kemampuan finansial yang kuat dari calon pembeli, sehingga menurunkan risiko kredit. Ketiga, untuk mobil listrik yang masih relatif baru di Indonesia, beberapa lembaga mungkin memiliki pertimbangan risiko tersendiri terkait nilai jual kembali (resale value). DP yang memadai bisa menjadi penyeimbang.
Mari kita ambil contoh konkret dari model yang ada. Dari katalog mobil listrik kita, VinFast VF 3 adalah salah satu yang termurah dengan harga kisaran Rp156-227 juta. Dengan DP 20% dari harga terendah (Rp156 juta), Anda butuh sekitar Rp31 juta di muka. Bandingkan dengan BYD Seal Premium di kisaran Rp750 juta, DP 20%-nya sudah mencapai Rp150 juta. Jarak antara Rp31 juta dan Rp150 juta ini menunjukkan spektrum kemampuan awal yang sangat lebar. Pilihan Anda menentukan segalanya.
Cicilan bulanan bukanlah angka magis. Ia dihitung dari sisa pokok pinjaman setelah DP, dibebani suku bunga, dan dibagi rata sepanjang tenor. Rumus dasarnya sederhana, namun variabelnya yang krusial. Asumsikan suku bunga flat 5% per tahun (angka umum untuk Kredit Kendaraan Bermotor saat ini) dan tenor 3 tahun (36 bulan).
Ambil Wuling BinguoEV dengan harga OTR sekitar Rp318 juta. DP 20% (Rp63,6 juta) berarti pinjaman pokok Rp254,4 juta. Bunga per tahun 5% dari pokok adalah Rp12,72 juta. Total bunga untuk 3 tahun: Rp38,16 juta. Total yang harus dibayar (pokok + bunga) menjadi Rp292,56 juta. Cicilan bulanannya: Rp292,56 juta / 36 bulan = sekitar Rp8,13 juta.
Sekarang, ubah satu variabel: perpanjang tenor menjadi 5 tahun (60 bulan). Total bunga untuk 5 tahun: 5% x Rp254,4 juta x 5 = Rp63,6 juta. Total bayar: Rp318 juta. Cicilan bulanan: Rp318 juta / 60 = Rp5,3 juta. Perbedaannya signifikan, hampir Rp3 juta lebih ringan per bulan. Tapi ingat, total bunga yang Anda bayar jauh lebih besar (Rp63,6 juta vs. Rp38,16 juta). Ini trade-off antara cash flow bulanan yang nyaman dan total biaya pinjaman yang lebih tinggi.
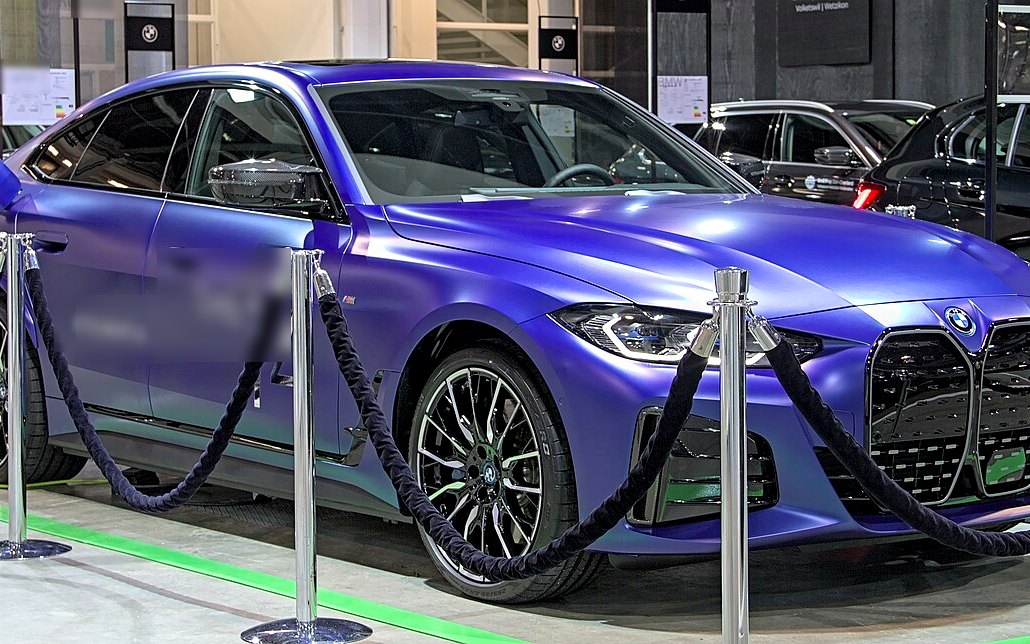
Untuk model premium seperti BMW i4 dengan harga sekitar Rp1,9 miliar, DP 30% (Rp570 juta) dan tenor 5 tahun di bunga 5%, cicilan bulanannya bisa menyentuh kisaran Rp25-28 juta. Ini menunjukkan betapa rentang cicilan mobil listrik sangat luas, menyesuaikan dengan segmen pasar.
Bagi banyak calon pemilik pertama, model entry-level adalah pilihan paling realistis. Tabel berikut membandingkan beberapa model termurah berdasarkan data terkini, dengan simulasi cicilan menggunakan asumsi DP 20% dan suku bunga flat 5% per tahun untuk dua skenario tenor.
| Model | Harga OTR (kisaran) | DP 20% | Cicilan 3 Tahun | Cicilan 5 Tahun |
|---|---|---|---|---|
| Wuling Air ev | Rp214-290 juta | Rp42,8-58 juta | Rp6,4-8,7 juta | Rp4,2-5,7 juta |
| VinFast VF 3 | Rp156-227 juta | Rp31,2-45,4 juta | Rp4,7-6,8 juta | Rp3,1-4,5 juta |
| DFSK Seres E1 | Rp189-219 juta | Rp37,8-43,8 juta | Rp5,7-6,6 juta | Rp3,7-4,4 juta |
| Neta V-II | Rp299-329 juta | Rp59,8-65,8 juta | Rp9-9,9 juta | Rp5,9-6,6 juta |
Perhatikan angka cicilan 5 tahun. Beberapa model menawarkan angka di bawah Rp5 juta per bulan, memasuki wilayah yang kompetitif dengan cicilan mobil BBM kelas city car. Ini adalah titik tekan utama dealer untuk menarik pembeli. Namun, sebelum tergiur angka bulanan yang kecil, evaluasi total biaya kendaraan (Total Cost of Ownership/TCO). Mobil listrik memiliki keunggulan biaya operasional, namun komponen seperti asuransi dan perawatan baterai dalam jangka panjang perlu dipertimbangkan.
Tekniknya bukan hanya memilih mobil termurah. Ada strategi finansial yang bisa diterapkan sebelum dan selama proses kredit.
1. Maximize DP, Optimize Tenor. Usahakan DP setinggi mungkin, minimal 25-30%. Ini langsung memotong pokok pinjaman dan bunga. Kemudian, pilih tenor terpanjang yang ditawarkan (biasanya 5 tahun) untuk menekan cicilan bulanan. Gunakan kalkulator hemat kami untuk mensimulasikan berbagai kombinasi. Ingat, Anda bisa mencicil lebih besar di bulan-bulan berikutnya jika finansial membaik, atau bahkan melunasi lebih cepat (cek dulu ada penalti atau tidak).
2. Manfaatkan Insentif Pajak Secara Cermat. Pemerintah memberikan insentif PPnBM 0% untuk mobil listrik tertentu yang memenuhi Tingkat Komponen Dalam Negeri (TKDN). Model seperti Wuling Air ev, BinguoEV, Hyundai Ioniq 5, dan beberapa lainnya telah mendapat fasilitas ini. Ini bisa menghemat puluhan hingga ratusan juta dari harga pembelian. Selalu konfirmasi ke dealer apakah mobil yang Anda minati masih termasuk dalam daftar penerima insentif, karena regulasi bisa berubah. Informasi terbaru dapat dilihat di laman kebijakan & insentif.
3. Jangan Terpaku Pada Harga OTR Saja. Hitung TCO. Sebuah mobil listrik dengan harga lebih mahal namun memiliki efisiensi energi tinggi dan baterai tahan lama bisa lebih "murah" dalam 5 tahun pemakaian. Hitung penghematan bahan bakar. Misal, mobil listrik dengan konsumsi 15 kWh/100km, jika Anda tempuh 20,000 km/tahun dengan tarif listrik Rp1.500/kWh, biaya "bahan bakar" hanya Rp4,5 juta/tahun. Mobil BBM dengan konsumsi 1:10 dan harga pertamax Rp14.000/liter akan menghabiskan Rp28 juta untuk jarak yang sama. Selisih Rp23,5 juta/tahun itu bisa dialokasikan untuk menambah DP atau membayar cicilan.
4. Survey Berbagai Sumber Pembiayaan. Jangan hanya terpaku pada pembiayaan dari dealer. Bank umum, multifinance, bahkan platform fintech tertentu mulai menawarkan kredit mobil listrik. Bandingkan suku bunga (baik flat maupun efektif), biaya administrasi, dan ketentuan lainnya. Kadang, membawa penawaran dari bank lain bisa menjadi alat negosiasi untuk mendapatkan bunga lebih baik dari pembiayaan dealer.
5. Pertimbangkan Mobil Bekas atau Program Pre-Owned. Pasar mobil listrik bekas mulai tumbuh. Nilai depresiasi mobil listrik di tahun pertama bisa signifikan. Membeli unit bekas yang masih muda (misal, usia 1-2 tahun) bisa mendapatkan harga jauh di bawah harga baru, yang berarti DP dan cicilan yang lebih ringan. Pastikan Anda memeriksa kesehatan baterai (state of health/SOH) melalui diagnosis di bengkel resmi sebelum membeli.
Skema ini, dengan DP minimal dan tenor maksimal, tampak seperti solusi instan. Ia cocok untuk segmen tertentu. Pertama, para profesional muda yang memiliki pendapatan tetap namun belum memiliki tabungan besar untuk DP tinggi. Mereka memprioritaskan kepemilikan aset dan pengalaman teknologi terkini. Kedua, pelaku bisnis yang membutuhkan mobil operasional dengan biaya operasional rendah, dimana penghematan BBM dapat langsung meningkatkan profit margin. Cicilan tetap yang rendah membantu prediksi cash flow bisnis.
Namun, skema ini kurang cocok jika Anda tidak disiplin dalam keuangan. Total bunga yang lebih besar menjadi beban tersembunyi. Selain itu, masa kepemilikan kendaraan yang lama (5 tahun) perlu dipertimbangkan terhadap perkembangan teknologi baterai yang cepat. Ada kemungkinan model yang Anda beli hari ini akan terasa "ketinggalan" dalam 3 tahun mendatang dari segi jarak tempuh dan kecepatan charging. Oleh karena itu, pastikan pilihan model Anda memiliki spesifikasi yang cukup future-proof, seperti dukungan fast charging yang memadai dan jaminan baterai yang panjang (minimal 8 tahun).
Setelah menentukan model dan skema kredit, jangan buru-buru tanda tangan. Lakukan checklist ini:
Keputusan membeli mobil listrik dengan kredit adalah komitmen jangka menengah. Ia bukan hanya tentang memiliki kendaraan baru, tapi juga investasi pada gaya hidup dan keputusan finansial yang lebih efisien. Dengan perhitungan matang dan pemilihan model yang tepat dari pilihan pintar, mobil listrik bisa menjadi langkah cerdas yang meringankan beban operasional tanpa mencekik cash flow bulanan Anda. Selanjutnya, kunjungi diler resmi untuk merasakan langsung dan mendapatkan penawaran final yang paling kompetitif.
Secara regulasi umum iya, tetapi dalam praktik, dealer dan lembaga pembiayaan sering merekomendasikan minimal 20-30% untuk mendapatkan persetujuan yang lebih mudah dan suku bunga yang lebih baik. DP yang lebih tinggi juga langsung mengurangi jumlah pinjaman dan cicilan bulanan.
Berdasarkan model termasuk dalam data, dengan DP 20% dan tenor 5 tahun, cicilan bisa dimulai dari kisaran Rp3,1 juta per bulan untuk model seperti VinFast VF 3. Namun, angka ini sangat bergantung pada suku bunga dan besaran DP yang disepakati.
Bisa berbeda. Beberapa bank atau lembaga pembiayaan memiliki program khusus untuk kendaraan elektrifikasi dengan suku bunga yang lebih kompetitif sebagai bentuk dukungan. Namun, tidak selalu. Penting untuk melakukan survey dan membandingkan penawaran dari beberapa sumber.
Perkirakan kilometer tempuh bulanan. Hitung biaya listrik (kWh/km x tarif PLN) vs biaya BBM (liter/km x harga BBM). Selisihnya adalah penghematan. Contoh, jika hemat Rp1,5 juta per bulan, Anda bisa mengalokasikan sebagiannya untuk menambah anggaran DP atau mencicil lebih besar, sehingga tenor kredit lebih pendek.
Tidak. Insentif PPnBM 0% hanya berlaku untuk model yang memenuhi persyaratan TKDN (Tingkat Komponen Dalam Negeri) dan tercantum dalam daftar resmi pemerintah. Sebelum membeli, pastikan model yang Anda pilih masih mendapatkan insentif ini dengan mengecek informasi terbaru dari dealer resmi atau situs Kementerian Perindustrian.